Domain vorsorge-finanzen.de kaufen?
Wir ziehen mit dem Projekt
vorsorge-finanzen.de um.
Sind Sie am Kauf der Domain
vorsorge-finanzen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vorsorge-finanzen.de kaufen?
Kann ich Krankenhausaufenthalte und Rehabilitationsaufenthalte in meinem Lebenslauf erwähnen?
Ja, du kannst Krankenhausaufenthalte und Rehabilitationsaufenthalte in deinem Lebenslauf erwähnen, wenn sie relevant für die Position sind, auf die du dich bewirbst. Du könntest sie zum Beispiel erwähnen, um deine Fähigkeit zur Genesung und deinen Umgang mit Herausforderungen zu demonstrieren. Es ist wichtig, diese Informationen jedoch diskret und professionell zu präsentieren. **
Was sind die häufigsten Ursachen für Krankenhausaufenthalte in Deutschland?
Die häufigsten Ursachen für Krankenhausaufenthalte in Deutschland sind Erkrankungen des Herz-Kreislauf-Systems, gefolgt von Verletzungen und Vergiftungen sowie Erkrankungen des Verdauungssystems. Weitere häufige Gründe sind psychische Erkrankungen, Atemwegserkrankungen und Krebserkrankungen. Die Ursachen können je nach Altersgruppe und Geschlecht variieren. **
Ähnliche Suchbegriffe für Krankenhausaufenthalte-wegen-Atemwegserkrankungen-in
Top-Angebote
Produkte zum Begriff Krankenhausaufenthalte-wegen-Atemwegserkrankungen-in:
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Obstruktive Atemwegserkrankungen, Fachbücher von Dietrich NolteDieses Buch ist ein Ergebnis eines Arbeitsgesprächs, das sich mit den vielfältigen Problemen einer chronischen Krankheit befasst hat, die mindestens jeden zehnten Menschen betrifft und doch kaum in das Bewusstsein unserer Bevölkerung gedrungen ist. Die chronischen obstruktiven Atemwegserkrankungen Asthma, Bronchitis und Emphysem stehen hinsichtlich ihrer sozialmedizinischen und volkswirtschaftlichen Auswirkungen nach den Herzkreislauf- und den Gelenkerkrankungen mittlerweile an dritter Stelle. Dies liegt weder an einer mangelnden Grundlagenforschung noch an ungenügenden therapeutischen Möglichkeiten. Die Hauptprobleme betreffen vielmehr die Prävention, die Frühdiagnostik und die konsequente Anwendung eines therapeutischen Stufenprogramms, dessen Qualität von den medikamentösen Möglichkeiten, dessen Anwendung vom behandelnden Arzt, dessen Effizienz aber letztlich vom betroffenen Patienten selbst abhängt. Aus diesem Grund wurde das gemeinsame Arbeitsgespräch nicht auf die sonst üblichen Themenkomplexe Ätiologie, Pathophysiologie, Diagnostik und Pharmakotherapie begrenzt, sondern auch auf Fragen der Patientencompliance, der Patientenaufklärung, des ärztlichen Gesprächs und des Arzt-Patienten-Verhältnisses ausgedehnt. Die Software eines integrierten Therapieprogramms setzt allerdings als Hardware ein Repertoire wirksamer Arzneimittel voraus. Hier sind wir auf die Hilfe der forschenden Pharmaindustrie angewiesen. Ihre Rolle wurde anhand der Problematik von multizentrischen Arzneimittelstudien und am Beispiel der Entwicklung eines neuen Theophyllin-Diffutab-Retardsystems gemeinsam diskutiert.54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Private Altersvorsorge und Vermögensaufbau in Krisenzeiten, Fachbücher von Werner StubenrauchDer Zinseszinseffekt, das Grundgesetz der Geldvermehrung, wird in seiner Wirkung enorm unterschätzt. Vielen Geldanlegern ist nicht bekannt, dass sich damit eine regelmässige Verdopplung der Ersparnisse erreichen und so eine solide private Altersvorsorge bzw. ein Vermögen aufbauen lässt, auch in Zeiten von Inflation und Rezession. Entscheidend ist die Wahl geeigneter Geldanlagen. Längst nicht alles, was Banken und Versicherungen anbieten, ist sicher und ertragreich. Viele Angebote eignen sich nur zum kurzfristigen Geldparken, andere sind so hochspekulativ, dass solide denkende Anleger sie meiden sollten. Der Autor weist in diesem Buch den Weg durch den Dschungel der zahlreichen Angebote von Banken und Versicherungen. Anhand von Beispielen rechnet er nach und vergleicht, welche Produkte empfehlenswert sind; er berücksichtigt auch Steuern und Inflation. Als besonders lohnend zeigen sich gemanagte Aktienfonds. Holen Sie das Maximum aus Ihrem Geld heraus, indem Sie den Zusammenhang von Zeit, Zinshöhe, Zinseszinseffekt und langfristigem, sicherem Ertrag verstehen und nutzen. Der Inhalt: Der Zinseszinseffekt - Auf einfachste Art die Verdopplungszeiträume für Ihr Geld errechnen. Schlechtverzinslich - Mit ungeeigneten Geldanlagen spart man sich arm. Anlagen in ausgewählten Aktienfonds - tatsächlich sicher und ertragreich. Kontinuität und nachhaltiges Investieren - verschiedene Anlagestrategien. Der Autor: Werner Stubenrauch ist Diplom-Finanzwirt (FH), ehemaliger Steuerberater und vereidigter Buchprüfer. Zu seinen Erkenntnissen über die optimale Geldanlage fand er, nachdem er selbst durch den falschen Rat eines Finanzinstituts viel Geld verlor und seine eigene Alterssicherung beinahe verloren hätte.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie kann man eine langfristige Finanzabsicherung für die Zukunft planen und umsetzen, um finanzielle Stabilität in den Bereichen Versicherung, Altersvorsorge und Vermögensaufbau zu gewährleisten?
Um eine langfristige Finanzabsicherung für die Zukunft zu planen und umzusetzen, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld beiseite zu legen. Dazu gehört auch, sich über verschiedene Anlageformen wie Aktien, Anleihen oder Immobilien zu informieren und eine diversifizierte Anlagestrategie zu entwickeln. Des Weiteren sollte man sich frühzeitig um eine solide Altersvorsorge kümmern, beispielsweise durch private Rentenversicherungen oder betriebliche Altersvorsorge. Zudem ist es ratsam, sich umfassend gegen Risiken wie Krankheit, Unfall oder Berufsunfähigkeit abzusichern, indem man verschiedene Versicherungen wie Krankenversicherung, Berufsunfähigkeitsversicherung oder Haftpflichtversicher **
-
Wie werden stationäre Krankenhausaufenthalte im Vergleich zu ambulanten Behandlungen finanziert?
Stationäre Krankenhausaufenthalte werden in der Regel von den Krankenkassen übernommen, während ambulante Behandlungen über die Gesundheitskarte abgerechnet werden. Die Kosten für stationäre Aufenthalte werden nach Fallpauschalen abgerechnet, während ambulante Behandlungen nach Gebührenordnungen vergütet werden. Zusätzlich können Patienten bei ambulanten Behandlungen Zuzahlungen leisten müssen. **
-
Wie kann man langfristige finanzielle Absicherung erreichen und welche Strategien eignen sich dafür in den Bereichen persönliche Finanzen, Altersvorsorge und Vermögensaufbau?
Langfristige finanzielle Absicherung kann durch eine Kombination aus Sparen, Investieren und Vorsorge erreicht werden. Im Bereich persönliche Finanzen ist es wichtig, ein Budget zu erstellen und regelmäßig Geld zur Seite zu legen. Für die Altersvorsorge eignen sich langfristige Anlagestrategien wie die private Rentenversicherung oder die betriebliche Altersvorsorge. Beim Vermögensaufbau können Investitionen in Aktien, Immobilien oder Fonds langfristig zu einer finanziellen Absicherung beitragen. Es ist ratsam, frühzeitig mit der Umsetzung dieser Strategien zu beginnen, um von Zinseszinseffekten zu profitieren. **
-
Was sind die wichtigsten Strategien zur Finanzabsicherung in den Bereichen persönliche Finanzen, Unternehmensführung und Risikomanagement?
Die wichtigsten Strategien zur Finanzabsicherung in den Bereichen persönliche Finanzen, Unternehmensführung und Risikomanagement umfassen die Diversifizierung von Anlagen, um das Risiko zu streuen und Verluste zu minimieren. Zudem ist es wichtig, ein angemessenes Versicherungsportfolio aufzubauen, um sich gegen unvorhergesehene Ereignisse abzusichern. Im Bereich der Unternehmensführung ist es entscheidend, eine solide Finanzplanung und Budgetierung zu implementieren, um finanzielle Stabilität zu gewährleisten. Darüber hinaus ist ein effektives Risikomanagement von großer Bedeutung, um potenzielle Risiken zu identifizieren, zu bewerten und zu minimieren. **
Welche Rolle spielt Versicherung in der Finanzplanung und Risikomanagement von Privatpersonen, Unternehmen und Regierungen?
Versicherungen spielen eine wichtige Rolle in der Finanzplanung, da sie Privatpersonen, Unternehmen und Regierungen helfen, sich gegen unerwartete finanzielle Verluste abzusichern. Durch den Abschluss von Versicherungen können sie das Risiko von unvorhergesehenen Ereignissen wie Krankheit, Unfällen oder Naturkatastrophen minimieren. Zudem ermöglichen Versicherungen eine bessere Planung und Budgetierung, da sie die finanziellen Auswirkungen von Risiken reduzieren. Für Unternehmen und Regierungen sind Versicherungen auch wichtig, um ihre Haftung zu begrenzen und ihre finanzielle Stabilität zu gewährleisten. **
Welche Rolle spielt Versicherung in der Finanzplanung und Risikomanagement von Privatpersonen, Unternehmen und Regierungen?
Versicherungen spielen eine wichtige Rolle in der Finanzplanung, da sie dazu beitragen, finanzielle Risiken zu minimieren. Privatpersonen können sich durch Versicherungen gegen unerwartete Ereignisse wie Krankheit, Unfälle oder den Verlust von Eigentum absichern. Unternehmen nutzen Versicherungen, um sich gegen Betriebsrisiken wie Haftungsansprüche, Sachschäden oder Betriebsunterbrechungen abzusichern. Regierungen können Versicherungen nutzen, um sich gegen Naturkatastrophen, politische Risiken oder andere unvorhergesehene Ereignisse abzusichern, die die öffentliche Hand belasten könnten. Insgesamt tragen Versicherungen dazu bei, finanzielle Stabilität und Sicherheit zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Krankenhausaufenthalte-wegen-Atemwegserkrankungen-in:
-
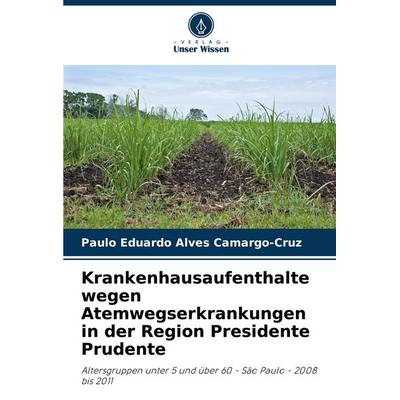
Krankenhausaufenthalte wegen Atemwegserkrankungen in der Region Presidente Prudente, Taschenbuch von Paulo Eduardo Alves Camargo-Cruz, Verlag UnserKrankenhausaufenthalte Wegen Atemwegserkrankungen In Der Region Presidente Prudente, Taschenbuch Von Paulo Eduardo Alves Camargo-cruz, Verlag Unser Wissen, 978-620-8-60031-0, Seitenanzahl: 6035,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
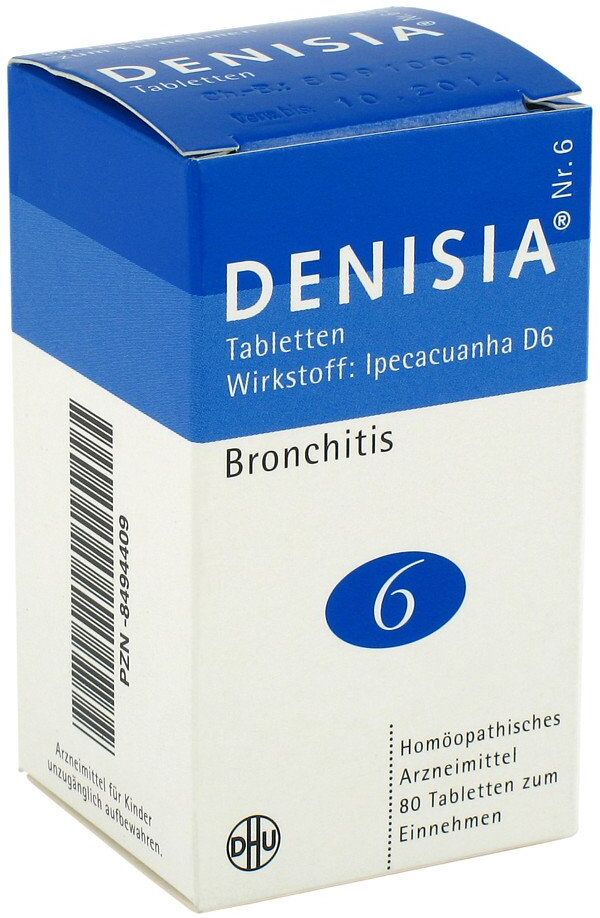
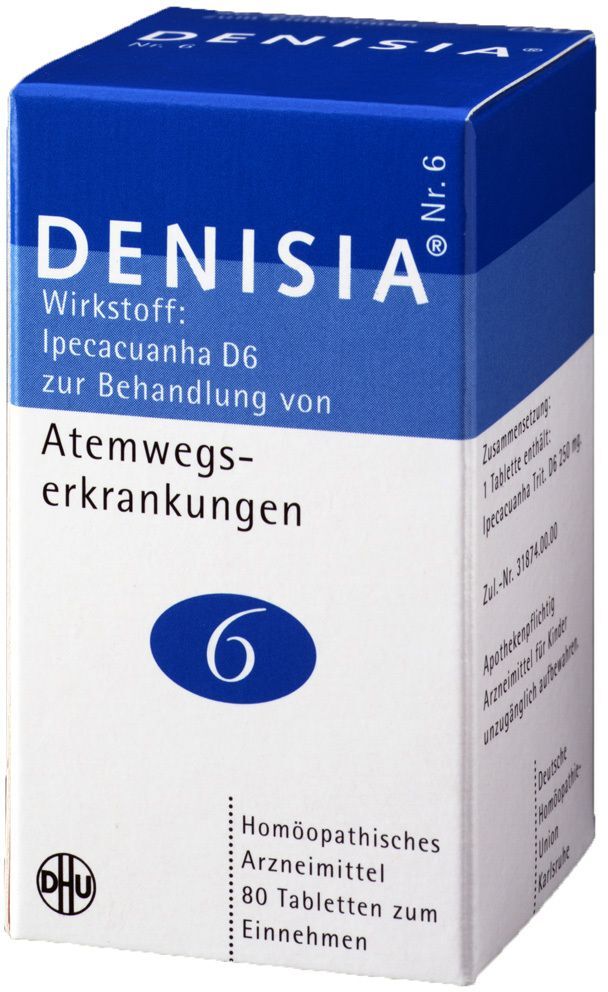
DHU Denisia 6 Atemwegserkrankungen TablettenAnwendungsgebiet von Denisia 6 Atemwegserkrankungen TablettenDas Präparat ist ein homöopathisches Arzneimittel zur Anwendung bei Erkrankungen der Atemwege.Die Anwendungsgebiete entsprechen dem homöopathischen Arzneimittelbild. Dazu gehören: Bronchitis und Bronchialasthma.Wirkstoffe / Inhaltsstoffe / Zutaten250 mg Cephaelis ipecacuanha (hom./anthr.)Lactose Hilfstoff (+)Magnesium stearat Hilfstoff (+)Weizenstärke Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht angewendet werden,wenn Sie überempfindlich (allergisch) gegen Ipecacuanha oder einen der anderen Bestandteile des Präparates sind.DosierungFalls nicht anders verordnet, ist die übliche Dosis:Bei akuten Beschwerden sollten Sie halbstündlich bis stündlich je 1 Tablette (höchstens 6-mal täglich) einnehmen. Eine über eine Woche hinausgehende häufige Anwendung sollte nur nach Rücksprache mit einem homöopathisch erfahrenen Therapeuten erfolgen.In chronischen Fällen sollten Sie 1- bis 3-mal täglich je 1 Tablette einnehmen.Säuglinge im 1. Lebensjahr sollten nach Rücksprache mit dem Arzt ein Drittel der Erwachsenendosis erhalten. Kleinkinder bis zum 6. Lebensjahr sollten die Hälfte, Kinder zwischen dem 6. und 12. Lebensjahr zwei Drittel der Erwachsenendosis erhalten.Bei Besserung der Beschwerden ist die Häufigkeit der Einnahme zu reduzieren.Auch homöopathische Arzneimittel sollten ohne ärztlichen Rat nicht über längere Zeit eingenommen werden. Wenn Sie eine größere Menge angewendet haben, als Sie solltenEs sind bisher keine schädlichen Wirkungen von Überdosierungen bekannt. Falls Sie dieses Arzneimittel erheblich überdosiert haben, sollten Sie Rücksprache mit einem Arzt halten. Wenn Sie die Anwendung vergessen habenNehmen Sie nicht die doppelte Dosis ein, wenn Sie die vorherige Einnahme vergessen haben. Wenn Sie die Anwendung abbrechenEs sind keine schädlichen Auswirkungen zu erwarten, wenn Sie die Anwendung des Arzneimittels abbrechen. Wenn Sie weitere Fragen zur Anwendung des13,96 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann ich Krankenhausaufenthalte und Rehabilitationsaufenthalte in meinem Lebenslauf erwähnen?
Ja, du kannst Krankenhausaufenthalte und Rehabilitationsaufenthalte in deinem Lebenslauf erwähnen, wenn sie relevant für die Position sind, auf die du dich bewirbst. Du könntest sie zum Beispiel erwähnen, um deine Fähigkeit zur Genesung und deinen Umgang mit Herausforderungen zu demonstrieren. Es ist wichtig, diese Informationen jedoch diskret und professionell zu präsentieren. **
-
Was sind die häufigsten Ursachen für Krankenhausaufenthalte in Deutschland?
Die häufigsten Ursachen für Krankenhausaufenthalte in Deutschland sind Erkrankungen des Herz-Kreislauf-Systems, gefolgt von Verletzungen und Vergiftungen sowie Erkrankungen des Verdauungssystems. Weitere häufige Gründe sind psychische Erkrankungen, Atemwegserkrankungen und Krebserkrankungen. Die Ursachen können je nach Altersgruppe und Geschlecht variieren. **
-
Wie kann man eine langfristige Finanzabsicherung für die Zukunft planen und umsetzen, um finanzielle Stabilität in den Bereichen Versicherung, Altersvorsorge und Vermögensaufbau zu gewährleisten?
Um eine langfristige Finanzabsicherung für die Zukunft zu planen und umzusetzen, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld beiseite zu legen. Dazu gehört auch, sich über verschiedene Anlageformen wie Aktien, Anleihen oder Immobilien zu informieren und eine diversifizierte Anlagestrategie zu entwickeln. Des Weiteren sollte man sich frühzeitig um eine solide Altersvorsorge kümmern, beispielsweise durch private Rentenversicherungen oder betriebliche Altersvorsorge. Zudem ist es ratsam, sich umfassend gegen Risiken wie Krankheit, Unfall oder Berufsunfähigkeit abzusichern, indem man verschiedene Versicherungen wie Krankenversicherung, Berufsunfähigkeitsversicherung oder Haftpflichtversicher **
-
Wie werden stationäre Krankenhausaufenthalte im Vergleich zu ambulanten Behandlungen finanziert?
Stationäre Krankenhausaufenthalte werden in der Regel von den Krankenkassen übernommen, während ambulante Behandlungen über die Gesundheitskarte abgerechnet werden. Die Kosten für stationäre Aufenthalte werden nach Fallpauschalen abgerechnet, während ambulante Behandlungen nach Gebührenordnungen vergütet werden. Zusätzlich können Patienten bei ambulanten Behandlungen Zuzahlungen leisten müssen. **
Ähnliche Suchbegriffe für Krankenhausaufenthalte-wegen-Atemwegserkrankungen-in
-
Obstruktive Atemwegserkrankungen, Fachbücher von Dietrich NolteDieses Buch ist ein Ergebnis eines Arbeitsgesprächs, das sich mit den vielfältigen Problemen einer chronischen Krankheit befasst hat, die mindestens jeden zehnten Menschen betrifft und doch kaum in das Bewusstsein unserer Bevölkerung gedrungen ist. Die chronischen obstruktiven Atemwegserkrankungen Asthma, Bronchitis und Emphysem stehen hinsichtlich ihrer sozialmedizinischen und volkswirtschaftlichen Auswirkungen nach den Herzkreislauf- und den Gelenkerkrankungen mittlerweile an dritter Stelle. Dies liegt weder an einer mangelnden Grundlagenforschung noch an ungenügenden therapeutischen Möglichkeiten. Die Hauptprobleme betreffen vielmehr die Prävention, die Frühdiagnostik und die konsequente Anwendung eines therapeutischen Stufenprogramms, dessen Qualität von den medikamentösen Möglichkeiten, dessen Anwendung vom behandelnden Arzt, dessen Effizienz aber letztlich vom betroffenen Patienten selbst abhängt. Aus diesem Grund wurde das gemeinsame Arbeitsgespräch nicht auf die sonst üblichen Themenkomplexe Ätiologie, Pathophysiologie, Diagnostik und Pharmakotherapie begrenzt, sondern auch auf Fragen der Patientencompliance, der Patientenaufklärung, des ärztlichen Gesprächs und des Arzt-Patienten-Verhältnisses ausgedehnt. Die Software eines integrierten Therapieprogramms setzt allerdings als Hardware ein Repertoire wirksamer Arzneimittel voraus. Hier sind wir auf die Hilfe der forschenden Pharmaindustrie angewiesen. Ihre Rolle wurde anhand der Problematik von multizentrischen Arzneimittelstudien und am Beispiel der Entwicklung eines neuen Theophyllin-Diffutab-Retardsystems gemeinsam diskutiert.54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Private Altersvorsorge und Vermögensaufbau in Krisenzeiten, Fachbücher von Werner StubenrauchDer Zinseszinseffekt, das Grundgesetz der Geldvermehrung, wird in seiner Wirkung enorm unterschätzt. Vielen Geldanlegern ist nicht bekannt, dass sich damit eine regelmässige Verdopplung der Ersparnisse erreichen und so eine solide private Altersvorsorge bzw. ein Vermögen aufbauen lässt, auch in Zeiten von Inflation und Rezession. Entscheidend ist die Wahl geeigneter Geldanlagen. Längst nicht alles, was Banken und Versicherungen anbieten, ist sicher und ertragreich. Viele Angebote eignen sich nur zum kurzfristigen Geldparken, andere sind so hochspekulativ, dass solide denkende Anleger sie meiden sollten. Der Autor weist in diesem Buch den Weg durch den Dschungel der zahlreichen Angebote von Banken und Versicherungen. Anhand von Beispielen rechnet er nach und vergleicht, welche Produkte empfehlenswert sind; er berücksichtigt auch Steuern und Inflation. Als besonders lohnend zeigen sich gemanagte Aktienfonds. Holen Sie das Maximum aus Ihrem Geld heraus, indem Sie den Zusammenhang von Zeit, Zinshöhe, Zinseszinseffekt und langfristigem, sicherem Ertrag verstehen und nutzen. Der Inhalt: Der Zinseszinseffekt - Auf einfachste Art die Verdopplungszeiträume für Ihr Geld errechnen. Schlechtverzinslich - Mit ungeeigneten Geldanlagen spart man sich arm. Anlagen in ausgewählten Aktienfonds - tatsächlich sicher und ertragreich. Kontinuität und nachhaltiges Investieren - verschiedene Anlagestrategien. Der Autor: Werner Stubenrauch ist Diplom-Finanzwirt (FH), ehemaliger Steuerberater und vereidigter Buchprüfer. Zu seinen Erkenntnissen über die optimale Geldanlage fand er, nachdem er selbst durch den falschen Rat eines Finanzinstituts viel Geld verlor und seine eigene Alterssicherung beinahe verloren hätte.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
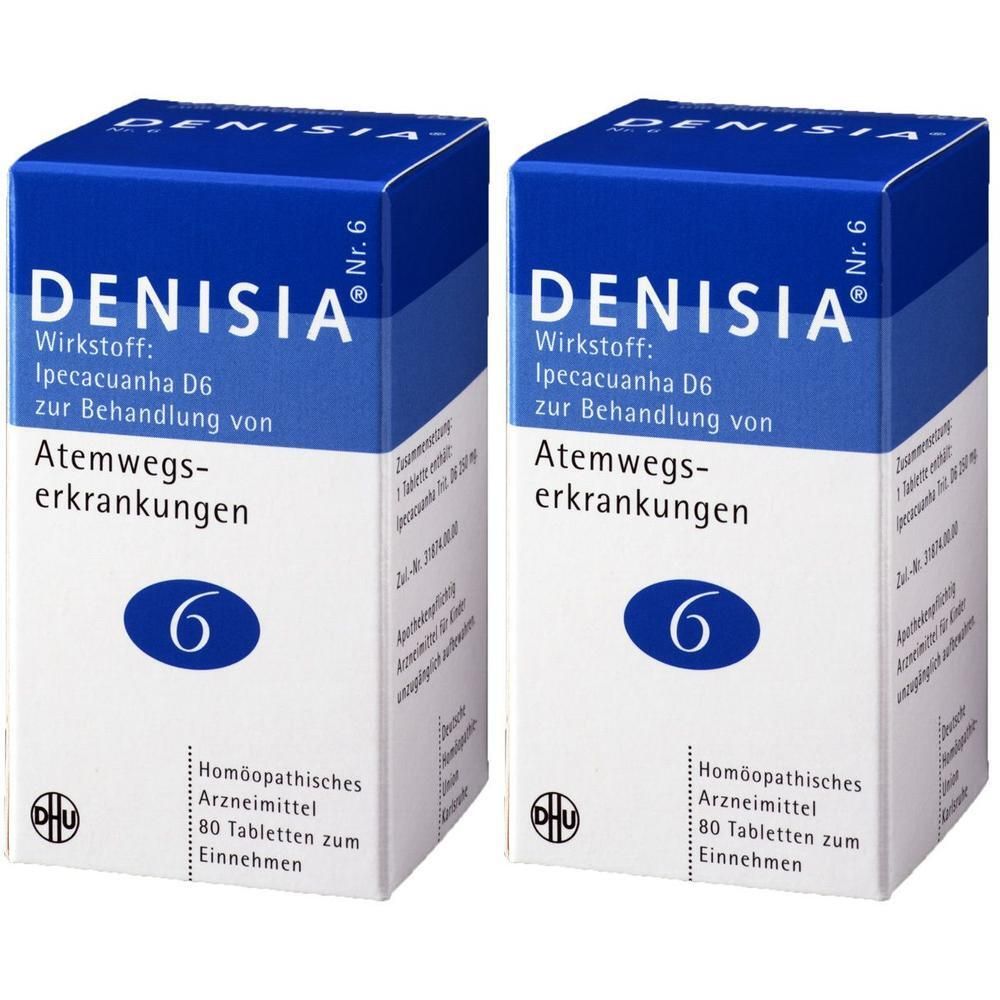
Denisia 6 Atemwegserkrankungen Tabletten 2x 2x80 StSet enthält2x Denisia Nr.6 bei Atemwegserkrankungen 80 StDenisia Nr.6 bei Atemwegserkrankungen Das Präparat ist ein homöopathisches Arzneimittel zur Anwendung bei Erkrankungen der Atemwege. Die Anwendungsgebiete entsprechen dem homöopathischen Arzneimittelbild. Dazu gehören: Bronchitis und Bronchialasthma. Zutaten: (bezogen auf ein Stück) Wirkstoff: Cephaelis ipecacuanha (hom./anthr.) D6, Hilfsstoff: Lactose+Magnesium stearat+Weizenstärke Verzehrempfehlung: Falls nicht anders verordnet, ist die übliche Dosis: Sie sollten die Tablette eine halbe Stunde vor oder nach dem Essen einnehmen und sie vorzugsweise langsam im Mund zergehen lassen. Bei kleinen Kindern empfiehlt es sich, die Tablette vor der Einnahme in etwas Wasser aufzulösen. Bei akuten Beschwerden sollten Sie halbstündlich bis stündlich je 1 Tablette (höchstens 6-mal täglich) einnehmen. Eine über eine Woche hinausgehende häufige Anwendung sollte nur nach Rücksprache mit einem homöopathisch erfahrenen Therapeuten erfolgen. In chronischen Fällen sollten Sie 1- bis 3-mal täglich je 1 Tablette einnehmen. Säuglinge im 1. Lebensjahr sollten nach Rücksprache mit dem Arzt ein Drittel der Erwachsenendosis erhalten. Kleinkinder bis zum 6. Lebensjahr sollten die Hälfte, Kinder zwischen dem 6. und 12. Lebensjahr zwei Drittel der Erwachsenendosis erhalten. Bei Besserung der Beschwerden ist die Häufigkeit der Einnahme zu reduzieren. Hinweis: Das Arzneimittel darf nicht angewendet werden, wenn Sie überempfindlich (allergisch) gegen Ipecacuanha oder einen der anderen Bestandteile des Präparates sind. Auch homöopathische Arzneimittel sollten ohne ärztlichen Rat nicht über längere Zeit eingenommen werden. Aufbewahrung: Kühl (6-25 °C) und lichtgeschützt lagern. Außerhalb der Reichweite von Kindern aufbewahren. Nettofüllmenge: 80 Stück Hersteller: DHU-Arzneimittel GmbH & Co. KG Ottostraße 24 76227 Karlsruhe Germany33,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
DHU Denisia 6 Atemwegserkrankungen Tabletten 80 StDenisia® Nr.6 bei Atemwegserkrankungen Das Präparat ist ein homöopathisches Arzneimittel zur Anwendung bei Erkrankungen der Atemwege. Die Anwendungsgebiete entsprechen dem homöopathischen Arzneimittelbild. Dazu gehören: Bronchitis und Bronchialasthma. Zutaten: (bezogen auf ein Stück) Wirkstoff: Cephaelis ipecacuanha (hom./anthr.) D6, Hilfsstoff: Lactose+Magnesium stearat+Weizenstärke Verzehrempfehlung: Falls nicht anders verordnet, ist die übliche Dosis: Sie sollten die Tablette eine halbe Stunde vor oder nach dem Essen einnehmen und sie vorzugsweise langsam im Mund zergehen lassen. Bei kleinen Kindern empfiehlt es sich, die Tablette vor der Einnahme in etwas Wasser aufzulösen. Bei akuten Beschwerden sollten Sie halbstündlich bis stündlich je 1 Tablette (höchstens 6-mal täglich) einnehmen. Eine über eine Woche hinausgehende häufige Anwendung sollte nur nach Rücksprache mit einem homöopathisch erfahrenen Therapeuten erfolgen. In chronischen Fällen sollten Sie 1- bis 3-mal täglich je 1 Tablette einnehmen. Säuglinge im 1. Lebensjahr sollten nach Rücksprache mit dem Arzt ein Drittel der Erwachsenendosis erhalten. Kleinkinder bis zum 6. Lebensjahr sollten die Hälfte, Kinder zwischen dem 6. und 12. Lebensjahr zwei Drittel der Erwachsenendosis erhalten. Bei Besserung der Beschwerden ist die Häufigkeit der Einnahme zu reduzieren. Hinweis: Das Arzneimittel darf nicht angewendet werden, wenn Sie überempfindlich (allergisch) gegen Ipecacuanha oder einen der anderen Bestandteile des Präparates sind. Auch homöopathische Arzneimittel sollten ohne ärztlichen Rat nicht über längere Zeit eingenommen werden. Aufbewahrung: Kühl (6-25 °C) und lichtgeschützt lagern. Außerhalb der Reichweite von Kindern aufbewahren. Nettofüllmenge: 80 Stück Hersteller: DHU-Arzneimittel GmbH & Co. KG Ottostraße 24 76227 Karlsruhe Germany17,49 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Wie kann man langfristige finanzielle Absicherung erreichen und welche Strategien eignen sich dafür in den Bereichen persönliche Finanzen, Altersvorsorge und Vermögensaufbau?
Langfristige finanzielle Absicherung kann durch eine Kombination aus Sparen, Investieren und Vorsorge erreicht werden. Im Bereich persönliche Finanzen ist es wichtig, ein Budget zu erstellen und regelmäßig Geld zur Seite zu legen. Für die Altersvorsorge eignen sich langfristige Anlagestrategien wie die private Rentenversicherung oder die betriebliche Altersvorsorge. Beim Vermögensaufbau können Investitionen in Aktien, Immobilien oder Fonds langfristig zu einer finanziellen Absicherung beitragen. Es ist ratsam, frühzeitig mit der Umsetzung dieser Strategien zu beginnen, um von Zinseszinseffekten zu profitieren. **
-
Was sind die wichtigsten Strategien zur Finanzabsicherung in den Bereichen persönliche Finanzen, Unternehmensführung und Risikomanagement?
Die wichtigsten Strategien zur Finanzabsicherung in den Bereichen persönliche Finanzen, Unternehmensführung und Risikomanagement umfassen die Diversifizierung von Anlagen, um das Risiko zu streuen und Verluste zu minimieren. Zudem ist es wichtig, ein angemessenes Versicherungsportfolio aufzubauen, um sich gegen unvorhergesehene Ereignisse abzusichern. Im Bereich der Unternehmensführung ist es entscheidend, eine solide Finanzplanung und Budgetierung zu implementieren, um finanzielle Stabilität zu gewährleisten. Darüber hinaus ist ein effektives Risikomanagement von großer Bedeutung, um potenzielle Risiken zu identifizieren, zu bewerten und zu minimieren. **
-
Welche Rolle spielt Versicherung in der Finanzplanung und Risikomanagement von Privatpersonen, Unternehmen und Regierungen?
Versicherungen spielen eine wichtige Rolle in der Finanzplanung, da sie Privatpersonen, Unternehmen und Regierungen helfen, sich gegen unerwartete finanzielle Verluste abzusichern. Durch den Abschluss von Versicherungen können sie das Risiko von unvorhergesehenen Ereignissen wie Krankheit, Unfällen oder Naturkatastrophen minimieren. Zudem ermöglichen Versicherungen eine bessere Planung und Budgetierung, da sie die finanziellen Auswirkungen von Risiken reduzieren. Für Unternehmen und Regierungen sind Versicherungen auch wichtig, um ihre Haftung zu begrenzen und ihre finanzielle Stabilität zu gewährleisten. **
-
Welche Rolle spielt Versicherung in der Finanzplanung und Risikomanagement von Privatpersonen, Unternehmen und Regierungen?
Versicherungen spielen eine wichtige Rolle in der Finanzplanung, da sie dazu beitragen, finanzielle Risiken zu minimieren. Privatpersonen können sich durch Versicherungen gegen unerwartete Ereignisse wie Krankheit, Unfälle oder den Verlust von Eigentum absichern. Unternehmen nutzen Versicherungen, um sich gegen Betriebsrisiken wie Haftungsansprüche, Sachschäden oder Betriebsunterbrechungen abzusichern. Regierungen können Versicherungen nutzen, um sich gegen Naturkatastrophen, politische Risiken oder andere unvorhergesehene Ereignisse abzusichern, die die öffentliche Hand belasten könnten. Insgesamt tragen Versicherungen dazu bei, finanzielle Stabilität und Sicherheit zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.